进入9月,粉末涂料上游聚酯核心原料迎来一轮集中大幅上涨,石化、醇类单体价格一路冲高,给聚酯树脂、涂料企业带来巨大成本冲击。一边是原材料价格持续跳涨,另一边下游终端客户对涨价接受度极低,成本向下传导严重受阻,不少聚酯企业陷入“接单就亏、不接没活”的尴尬局面,行业生存压力陡增。
今年九月应该都有同一个感受:行情离谱,日子难熬,干活等于白干,生产就是亏钱。
没有突如其来的订单爆发,没有终端需求的回暖,唯独上游原材料涨势凶猛,短短半个月时间,各类核心原料价格直线飙升,直接把整个中下游行业的利润彻底榨干。
其中,作为聚酯树脂核心原料的PTA,九月初报价才6400元/吨,短短半个月直接冲到7200元/吨,一吨暴涨800元。
其他配套原料的涨势更是让人头皮发麻。
新戊二醇从9100元/吨涨到9600元/吨,一吨涨500元;
三羟甲基丙烷堪称本轮涨价“黑马”,涨幅最为夸张,从10500元/吨飙升至13200元/吨,短短半个月暴涨2700元/吨,这个涨幅放在往年全年都少见。
除此之外,间苯二甲酸从9000元/吨涨至9100元/吨,稳中走高不给缓冲空间;
己二酸从8450元/吨涨到9500元/吨,一吨暴涨1050元;
偏苯三酸酐从15000元/吨涨到15800元/吨;
十二碳酸酯从9800元/吨突破万元关口,涨到10500元/吨;
最离谱的当属正丁醛,从6700元/吨暴涨至8300元/吨,单吨涨幅高达1600元
……
聚酯树脂是粉末涂料最核心的原材料,PTA、新戊二醇、三羟甲基丙烷、己二酸等单体,直接决定聚酯树脂的生产成本。短短半个多月,多种核心原料出现几百至数千元不等的涨幅,叠加能源、辅料成本,聚酯树脂企业生产成本大幅抬升。
现在的行业现状就是:卖得多亏得多,做得多亏得多,这也是当下整个聚酯产业链最真实、最扎心的现状。
为什么九月会突然迎来这波全面涨价潮?其实根源并不复杂,一方面是外部市场环境推动,近期国际地缘局势不稳定,国际油价持续走高,带动整个石化产业链成本重心上移,加上海外多套化工装置检修、跨境物流受限,原料供应端整体偏紧,为国内原料涨价提供了强力支撑。另一方面,国内多地化工装置集中检修,现货库存处于低位,市场供需失衡,贸易商顺势拉涨价格,最终形成了这波全线暴涨的行情。
现实来看,每一款原料涨价,都是在层层叠加生产成本。原料涨得越猛,聚酯厂亏得越惨。
 另一方面,行业早就陷入了严重的产能过剩僵局。这些年聚酯树脂新厂不断投产,老厂持续扩产,行业产能早就远远超出了终端市场的实际需求。市场上同行扎堆、竞争白热化。
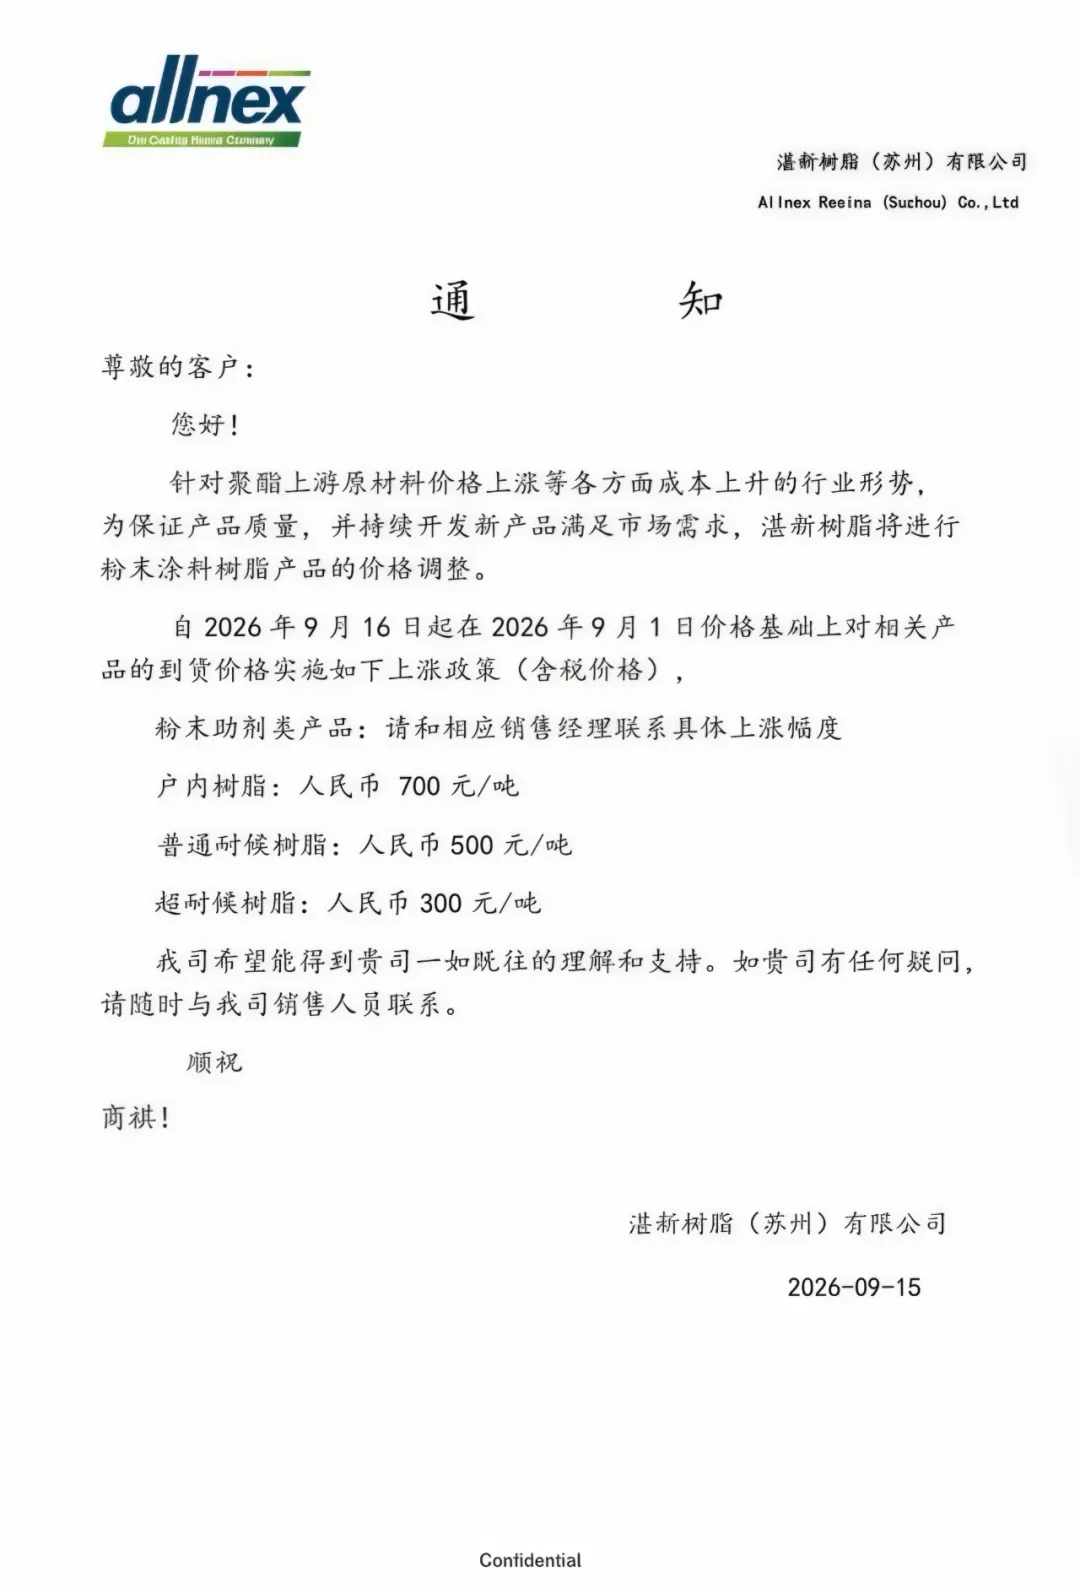
而面对原料暴涨,树脂企业可能上调树脂出厂价格。但客户反应市场现实非常残酷:树脂涨价可以跟上游原料走,可粉末涂料成品价格很难向上游终端传导。
粉末涂料下游集中在铝型材、五金、家电、汽车零部件等领域,行业竞争激烈,价格内卷根深蒂固。粉末厂如果跟着原料上调报价,很容易直接丢掉客户;如果不涨价,上涨的原料成本只能自己消化。不少粉末企业直言:现在就是“卖得越多,亏得越多”,订单看着热闹,账面营收好看,但利润被原料上涨直接吞噬,甚至做一单亏一单。
一边是原料端刚性上涨,一边是下游客户价格硬扛,整个聚酯‑粉末产业链陷入两难。
 部分企业尝试通过配方微调、优化生产损耗来对冲成本,但配方调整空间有限,一味降本很容易牺牲产品品质,反而得不偿失。不少企业只能选择“以销定产”,谨慎接单,不敢盲目扩产,尽可能控制亏损规模。
原料行情起伏是常态,但行业良性发展,终究要回归品质、技术与服务。面对原料暴涨的严峻考验,粉末涂料行业更需要摒弃内卷,上下游共同维护健康的产业生态,才能够扛住本轮成本冲击,实现稳健发展。


发表评论 取消回复